
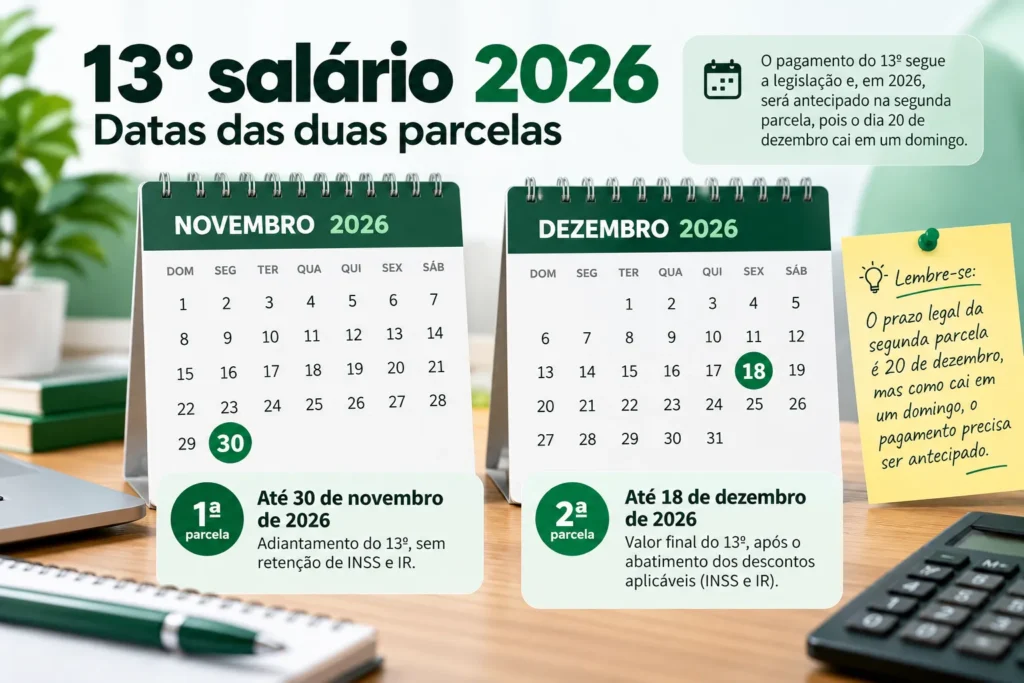
O décimo terceiro 2026 tem duas datas importantes para quem trabalha com carteira assinada: a primeira parcela deve ser paga até 30 de novembro (segunda-feira) e a segunda até 18 de dezembro (sexta-feira). O prazo legal da segunda é 20 de dezembro, mas, como cai num domingo, o pagamento precisa ser antecipado.
Para saber quanto você pode receber, a conta básica é dividir a remuneração por 12 e multiplicar pelos meses trabalhados. O mês com pelo menos 15 dias de trabalho entra no cálculo. Já o valor líquido depende dos descontos de INSS e, quando aplicável, Imposto de Renda.
Você pode ir direto à calculadora de 13º salário 2026 do Infoco Finanças para simular as duas parcelas ou conferir as regras e os exemplos abaixo. Este guia é voltado a empregados CLT; aposentados e pensionistas do INSS seguem outro calendário.
Quando o 13º cai em 2026: datas das duas parcelas
Se a sua dúvida é “13º salário: quando cai?”, o calendário abaixo resume os prazos máximos previstos para o trabalhador CLT em 2026.
| Parcela | Prazo em 2026 | O que é pago |
|---|---|---|
| 1ª parcela | Até 30/11 (segunda-feira) | Adiantamento do 13º, sem retenção de INSS e IR. |
| 2ª parcela | Até 18/12 (sexta-feira) | Complemento do 13º, com os descontos aplicáveis ao valor total. |
Pela Lei 4.749/1965, o adiantamento pode ser pago entre fevereiro e novembro, e o empregador não precisa depositá-lo no mesmo mês para todos os empregados. O pagamento final tem prazo legal até 20 de dezembro.
Por que a segunda parcela deve sair até 18 de dezembro?
Em 2026, 20 de dezembro cai em um domingo. Como o prazo não deve ser prorrogado para depois da data legal, a referência para pagamento é sexta-feira, 18/12/2026. Se a empresa costuma pagar no último dia, confirme com o RH a programação do depósito.
É possível antecipar a primeira parcela nas férias?
Sim. A legislação do adiantamento do 13º prevê o pagamento com as férias quando o empregado solicita essa opção em janeiro do ano correspondente. A primeira parcela normalmente se baseia no salário do mês anterior ao adiantamento; situações como admissão ao longo do ano e alterações de remuneração podem exigir ajustes no acerto final.
Como calcular o 13º integral e o proporcional
A Lei 4.090/1962 estabelece que o 13º corresponde a 1/12 da remuneração de dezembro por mês de serviço no ano. Para quem trabalhou todos os meses, o valor bruto normalmente equivale a uma remuneração mensal. Se houve admissão durante o ano, o pagamento é proporcional.
Calcule seu 13º proporcional
Informe seu salário bruto e quantos meses contam para o décimo terceiro em 2026.
Importante: o mês normalmente conta quando há pelo menos 15 dias computáveis de trabalho. Médias de comissões, horas extras e outras particularidades podem alterar o valor.
Calcular as duas parcelas e os descontosComo funciona a regra dos 15 dias?
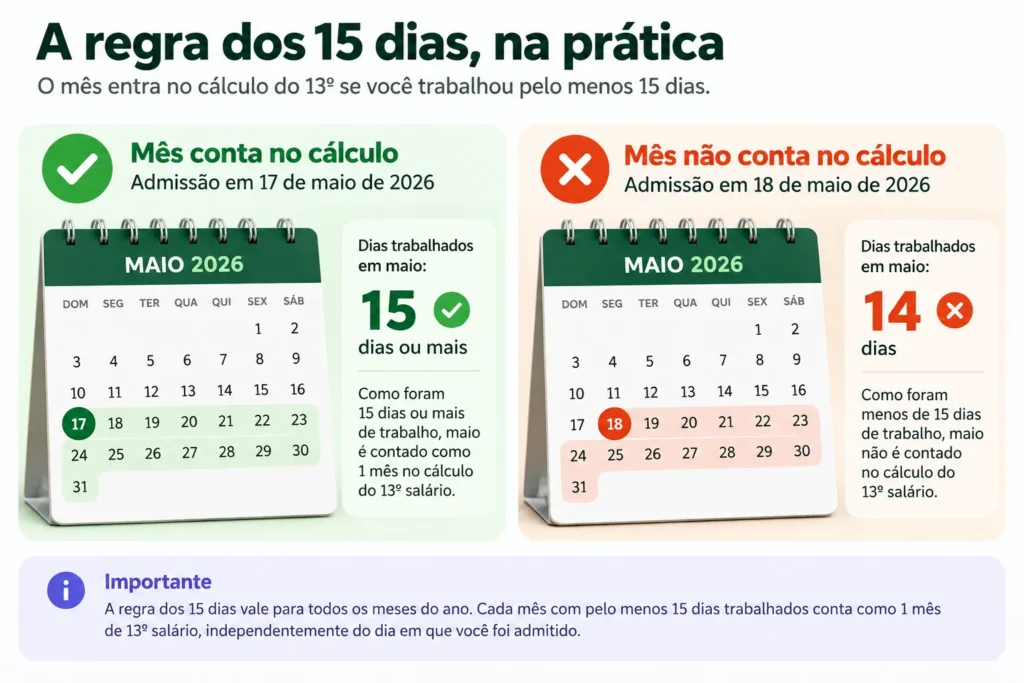
Para o 13º, um mês conta quando o empregado trabalha pelo menos 15 dias nele. Se trabalhar menos que isso, aquele mês normalmente não entra como 1/12. Não basta olhar apenas para o dia do mês em que a contratação ocorreu: é preciso contar os dias efetivamente computáveis, pois os meses têm durações diferentes.
Exemplo: quem recebe R$ 3.000 e tem 8 meses computados faz a conta R$ 3.000 ÷ 12 × 8 = R$ 2.000,00 de 13º bruto. Os descontos são calculados depois.
Faltas legalmente justificadas não devem, por si só, reduzir o número de meses computados. Já ausências injustificadas e afastamentos com tratamento específico precisam ser analisados conforme as regras aplicáveis ao vínculo.
Salário variável, admissão e rescisão
Quem recebe comissões, horas extras ou adicionais habituais pode ter médias dessas parcelas integradas à remuneração usada no 13º. Por isso, a fórmula simples é uma estimativa, e o holerite pode trazer ajustes. O Ministério do Trabalho também explica que o 13º proporcional é devido, conforme o caso, em rescisões como pedido de demissão e dispensa sem justa causa.
Três exemplos de 13º salário calculados para 2026
Na Calculadora de 13º Salário 2026, você pode simular o salário, os meses de trabalho e os dependentes. Estes três cenários mostram por que o valor líquido e a distribuição entre parcelas merecem atenção:
| Situação | 13º bruto | 1ª parcela | INSS | IR | 2ª parcela | Líquido total |
|---|---|---|---|---|---|---|
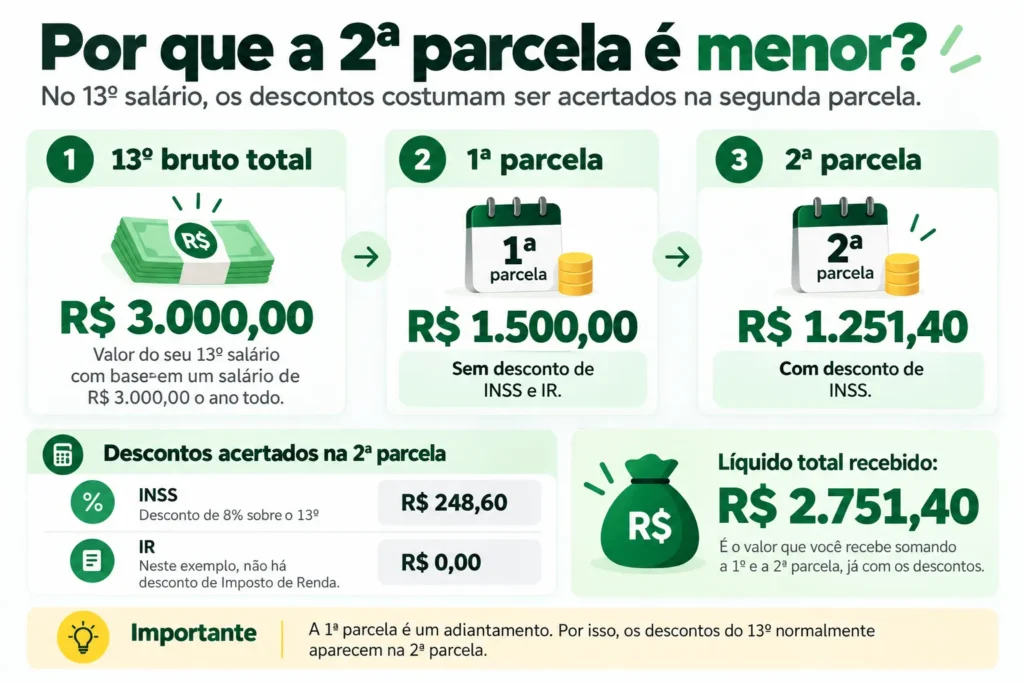
| R$ 3.000, ano todo | R$ 3.000,00 | R$ 1.500,00 | R$ 248,60 | R$ 0,00 | R$ 1.251,40 | R$ 2.751,40 |
| R$ 3.000, 8 meses | R$ 2.000,00 | R$ 1.000,00 | R$ 155,69 | R$ 0,00 | R$ 844,31 | R$ 1.844,31 |
| R$ 6.000, ano todo, sem dependentes | R$ 6.000,00 | R$ 3.000,00 | R$ 641,51 | R$ 385,10 | R$ 1.973,39 | R$ 4.973,39 |
Nos três exemplos, a primeira parcela não sofre retenções, enquanto a segunda concentra os descontos. Isso não significa que a segunda sempre terá exatamente metade do valor bruto menos os tributos: o adiantamento real pode diferir da simulação conforme a situação contratual e a folha de pagamento.
O FGTS também incide sobre a gratificação natalina nas situações previstas em lei, mas é recolhido pelo empregador e não é um desconto do valor recebido pelo trabalhador. Confira a explicação do Ministério do Trabalho sobre o FGTS.
Descontos de INSS e IR no 13º salário em 2026
O valor do 13º na conta é o bruto menos os descontos aplicáveis. Em regra, tanto a contribuição previdenciária quanto o IR do décimo terceiro são apurados separadamente do salário mensal e acertados na segunda parcela.
Tabela do INSS de 2026
O INSS usa faixas progressivas: cada alíquota vale apenas para a parte do valor situada naquela faixa. A tabela oficial do INSS de 2026 informa estes limites para trabalhadores empregados:
| Faixa de contribuição | Alíquota |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| De R$ 1.621,01 a R$ 2.902,84 | 9% |
| De R$ 2.902,85 a R$ 4.354,27 | 12% |
| De R$ 4.354,28 a R$ 8.475,55 | 14% |
Assim, um 13º bruto de R$ 6.000 tem contribuição estimada de R$ 641,51, conforme a simulação apresentada — não corresponde a aplicar 14% sobre o valor inteiro.
Tabela do Imposto de Renda de 2026
O IR do 13º é tributado exclusivamente na fonte, separadamente dos rendimentos salariais de dezembro. Primeiro se apura a base de cálculo, considerando as deduções permitidas, e depois se aplica a tabela progressiva da Receita Federal para 2026:
| Base de cálculo | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
A dedução por dependente é de R$ 189,59, quando cabível. A Receita também prevê o desconto simplificado de R$ 607,20, que é alternativo às deduções legais — não se soma a elas. A fonte pagadora deve considerar o tratamento mais vantajoso conforme as regras fiscais aplicáveis.
A nova redução do IR também vale para o 13º
Um dos pontos mais importantes de 2026 está na Lei 15.270/2025, art. 3º-A, § 3º: ela estendeu ao 13º salário a redução do Imposto de Renda introduzida para 2026. A redução é aplicada depois da apuração do imposto pela tabela progressiva, limitada ao imposto devido.
Como fica o IR sobre o 13º salário?
A nova regra prevê redução do imposto também sobre o décimo terceiro.
IR zerado
A redução elimina o Imposto de Renda devido sobre o 13º nessa faixa.
Redução integral do IR devidoRedução parcial
O benefício diminui progressivamente conforme aumenta o rendimento.
Redução decrescenteSem redução
O IR é apurado pela tabela progressiva, considerando as deduções permitidas.
Regra normal do IR13º tributável de R$ 6.000
R$ 978,62 − (0,133145 × R$ 6.000)
Fonte: Lei 15.270/2025 e Receita Federal.
No cenário de R$ 6.000 da tabela de exemplos, o IR estimado é R$ 385,10, já após a redução parcial. Nos cenários com 13º bruto de R$ 3.000 e R$ 2.000, o IR é zero. O limite da redução considera o rendimento tributável do 13º, e não apenas a base que sobra depois das deduções.
A empresa pode apurar diferenças conforme remuneração variável, dependentes, pensão alimentícia ou outras particularidades. Se a simulação e o holerite não coincidirem, confira a memória de cálculo com o RH antes de concluir que existe erro.
O que fazer com o dinheiro do 13º salário
O melhor plano começa antes do depósito. Em vez de comprometer o valor bruto inteiro, confira quanto será recebido em cada parcela e separe as despesas essenciais que já têm vencimento marcado.
Planeje a primeira e a segunda parcelas separadamente
Com salário de R$ 3.000 durante o ano todo, a simulação mostra R$ 1.500,00 na primeira parcela e R$ 1.251,40 na segunda. Faça essa distinção na sua lista de pagamentos: você evita assumir despesas contando com dinheiro que será retido como INSS ou IR. A calculadora gratuita do Infoco Finanças mostra essa divisão antes de o dinheiro chegar.
Priorize dívidas, segurança e despesas de fim de ano
- Dívidas com juros altos: depois de proteger as contas essenciais, avalie negociar ou amortizar cartão de crédito, cheque especial e outros saldos caros. Veja o passo a passo de como sair das dívidas.
- Reserva de emergência: se estiver sem uma proteção mínima para imprevistos, considere separar parte do dinheiro antes de comprometer tudo. O guia de quanto guardar de reserva de emergência ajuda a dimensionar essa necessidade.
- Gastos de dezembro e início do ano: estabeleça um teto para presentes, viagens e compromissos sazonais. Inclua despesas já previstas, sem tratar todo o 13º como dinheiro livre.
Não existe uma ordem universal para todas as famílias: juros, contas essenciais e ausência de reserva mudam as prioridades. Se você precisa de um método para organizar o orçamento além do 13º, comece pelo guia completo de educação financeira do Infoco Finanças.
Dê um destino ao seu 13º salário
Informe quanto você vai receber de 13º líquido e distribua o dinheiro conforme suas prioridades.
Começamos com um exemplo de R$ 2.751,40 líquidos. Altere os valores para montar seu próprio plano.
Use o valor líquido estimado, já considerando os descontos.
Você ainda tem dinheiro disponível para distribuir ou preservar.
Este planejador não define percentuais obrigatórios. A melhor distribuição depende das suas contas essenciais, dívidas, necessidades de reserva e objetivos pessoais. Os valores são processados apenas nesta página.
Próximo passo: faça uma simulação na Calculadora de 13º Salário 2026, anote quanto deve entrar em cada parcela e defina um destino para o dinheiro antes de gastá-lo. Use a estimativa como planejamento; o contracheque e a apuração da empresa determinam os valores efetivamente pagos.
Perguntas frequentes sobre o décimo terceiro 2026
Quando cai o 13º salário em 2026?
A primeira parcela tem prazo até segunda-feira, 30/11/2026, e a segunda até sexta-feira, 18/12/2026. A empresa pode antecipar os depósitos.
Por que a segunda parcela é paga até 18/12/2026?
Porque o prazo legal de 20 de dezembro cai em um domingo em 2026. O pagamento deve ocorrer antes do vencimento, até a sexta-feira anterior.
Como calcular o 13º salário proporcional?
Divida a remuneração por 12 e multiplique pelos meses computados no ano. Com R$ 3.000 e 8 meses, o bruto estimado é R$ 2.000,00, antes de INSS e eventual IR.
Como funciona a regra dos 15 dias no 13º?
O mês normalmente conta como 1/12 quando o empregado tem pelo menos 15 dias de trabalho computáveis nele. A contagem deve considerar os dias efetivos do mês, não apenas a data de admissão isoladamente.
A primeira parcela do 13º tem desconto de INSS e IR?
Não. Em regra, as retenções previdenciárias e tributárias do 13º são apuradas e descontadas no pagamento da segunda parcela.
Quem tem 13º bruto de até R$ 5.000 paga IR em 2026?
Não, pelas regras de redução da Lei 15.270/2025, também aplicáveis ao 13º. Até R$ 5.000 de 13º bruto, o IR apurado é zerado; há redução parcial até R$ 7.350.
Fontes oficiais consultadas: Lei 4.749/1965, Lei 4.090/1962, Lei 15.270/2025, tabela do INSS de 2026, tabelas do IR de 2026.