
O Tesouro Reserva vale a pena para quem tem ou aceita abrir conta no Banco do Brasil e quer guardar até R$ 10 mil com resgate a qualquer hora e garantia do Tesouro Nacional. Acima desse valor, ou sem conta no BB, um CDB de liquidez diária a 100% do CDI rende o mesmo, sem taxa de custódia.
Se a sua reserva hoje está na poupança ou numa caixinha do banco digital, a dúvida é justa: trocar compensa ou só muda de lugar? A resposta depende de quatro critérios: quanto você tem, onde tem conta, que rendimento a caixinha paga e quanto tempo o dinheiro vai ficar parado.
Vale para quem:
- quer guardar até R$ 10 mil;
- tem ou aceita abrir conta no Banco do Brasil;
- precisa de resgate imediato, inclusive à noite e em fins de semana;
- hoje deixa a reserva na poupança.
Não é a melhor escolha para quem:
- tem mais de R$ 10 mil para guardar;
- não quer abrir conta no BB;
- tem caixinha que paga mais de 100% do CDI;
- quer investir um dinheiro que não é reserva.
Os dados abaixo são de 30/10/2026 e o rendimento muda com a Selic. Este texto mostra critérios, não é recomendação de investimento. Se você ainda está definindo quanto guardar e onde deixar o dinheiro, comece por Reserva de emergência: quanto guardar e onde deixar o dinheiro em 2026.
Como funciona o Tesouro Reserva
O Tesouro Reserva é um título público federal pós-fixado, lançado em 11/05/2026 pela Secretaria do Tesouro Nacional, pela B3 e pelo Banco do Brasil. Segundo a página oficial do Tesouro Direto, ele rende 100% da Selic desde o primeiro dia útil após a aplicação. As operações funcionam praticamente 24 horas por dia, 7 dias por semana, com pausa diária entre 0h e 1h, e o resgate é imediato. O mínimo é de R$ 1, tanto para aplicar quanto para resgatar. Aplicação e resgate são feitos pelo app Investimentos BB, via Pix, com limite de R$ 500 mil por investidor ao mês para aplicar e nenhuma restrição para resgatar.
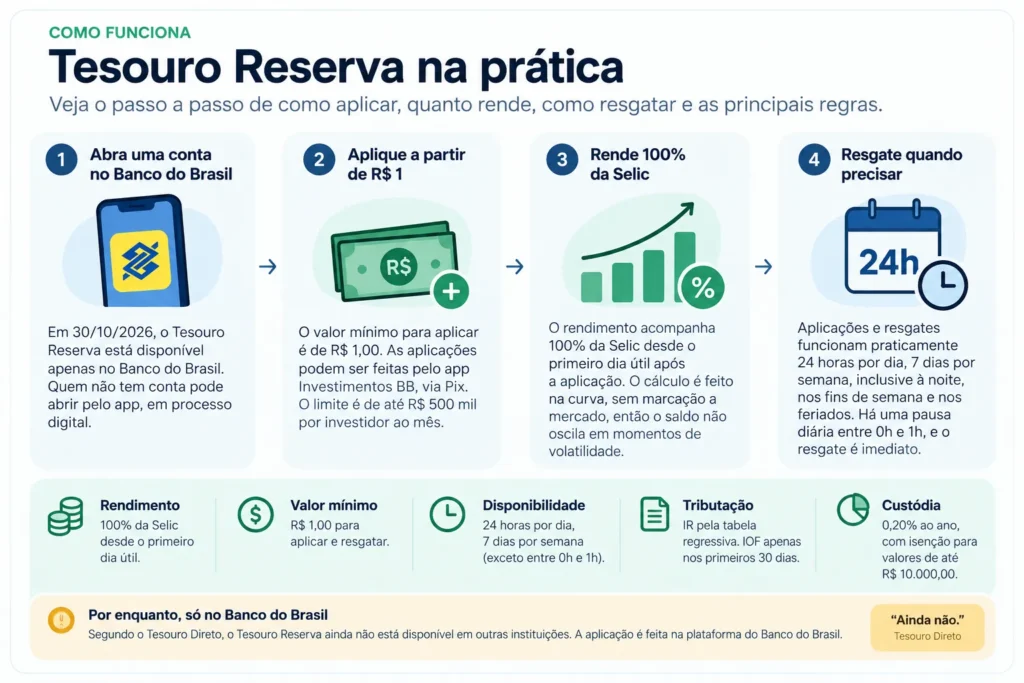
O cálculo é feito “na curva”: os juros são contabilizados dia a dia, sem marcação a mercado. Na prática, o saldo não cai temporariamente no extrato, como pode acontecer em outros títulos do Tesouro. Os custos são três. O imposto de renda segue a tabela regressiva (22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima disso). O IOF só existe se você resgatar nos primeiros 30 dias: ele é regressivo, começa em 96% do rendimento no 1º dia, cai para 50% no 15º e zera no 30º. E há a taxa de custódia da B3, de 0,20% ao ano, com isenção para valores de até R$ 10 mil investidos.
Quanto custa investir no Tesouro Reserva?
Três cobranças podem afetar o rendimento líquido: Imposto de Renda, IOF e taxa de custódia. Entenda quando cada uma se aplica.
Imposto de Renda (IR)
A alíquota diminui conforme o prazo da aplicação. O imposto incide sobre o rendimento.
O IR é descontado no resgate. Se também houver IOF, a base do IR será o rendimento após o desconto do IOF.
IOF: atenção aos primeiros 30 dias
Quanto mais cedo o resgate, maior pode ser o percentual do rendimento consumido pelo IOF.
No 10º dia, o IOF corresponde a 66% do rendimento tributável. Ele não retira 66% do valor que você aplicou. O Imposto de Renda também precisa ser considerado no cálculo líquido.
Taxa de custódia da B3
Existe uma cobrança anual informada para o Tesouro Reserva, com faixa de isenção.
Atenção: a página oficial informa a isenção para valores de até R$ 10 mil investidos, mas não detalha nessa página a base de incidência acima desse limite. Não confunda essa regra com a do Tesouro Selic tradicional.
Sobre o risco: o dinheiro está emprestado ao governo federal. É o risco de crédito do Tesouro Nacional, o menor do país, e não existe FGC porque a garantia é do próprio Tesouro.
Quais bancos têm o Tesouro Reserva
Em 30/10/2026, somente o Banco do Brasil. À pergunta sobre investir por outras instituições, a página oficial responde “Ainda não”. Você pode simular no site do Tesouro Direto, mas a aplicação é feita na plataforma do banco. Quem não tem conta precisa abrir uma, em processo digital.
Quanto rende o Tesouro Reserva
Para comparar com a poupança, use as mesmas premissas. A tabela abaixo mostra o saldo líquido de R$ 5.000 aplicados de uma vez.
| Prazo | Tesouro Reserva | Poupança |
|---|---|---|
| 10 dias | R$ 5.004,69 | R$ 5.000,00 |
| 1 mês | R$ 5.041,54 | R$ 5.033,12 |
| 6 meses | R$ 5.264,27 | R$ 5.202,04 |
| 12 meses | R$ 5.563,06 | R$ 5.412,24 |
| 24 meses | R$ 6.239,44 | R$ 5.858,48 |
Base das contas: Selic efetiva de 13,65% ao ano (Banco Central, 29/10/2026; meta de 13,75%) e poupança a 0,6624% ao mês (Banco Central, aniversário de 01/10/2026), ambas mantidas constantes. O IR segue a tabela regressiva e o saldo fica até R$ 10 mil, sem custódia. CDB e caixinha a 100% do CDI dão o mesmo resultado do Tesouro Reserva, porque o CDI também está em 13,65%. Dados de 30/10/2026.
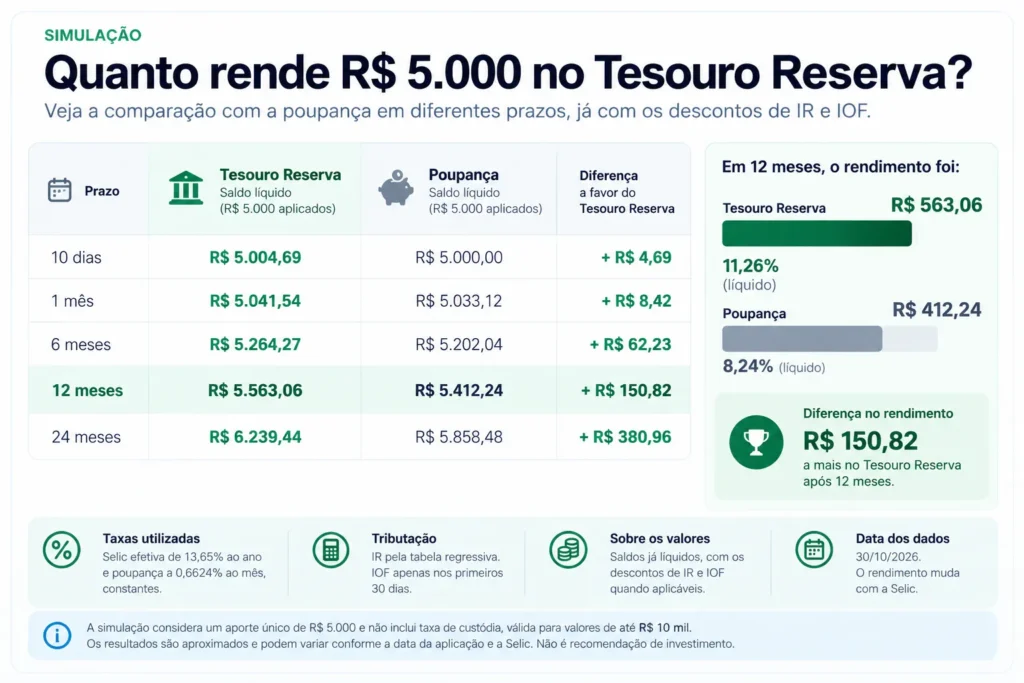
Olhe a linha de 10 dias. O IOF leva 66% do rendimento, e a poupança não paga nada antes do aniversário. Resultado: R$ 5.004,69 contra R$ 5.000,00, uma vantagem pequena. A diferença aparece com o tempo, não nas primeiras semanas.
Agora o cenário de quem aplica R$ 1.000 por mês durante 12 meses, num total de R$ 12.000 aplicados:
| Cenário | Saldo líquido em 12 meses |
|---|---|
| Tesouro Reserva | R$ 12.695,26 |
| Poupança | R$ 12.529,43 |
São R$ 695,26 de rendimento líquido no Tesouro Reserva, R$ 165,83 a mais que a poupança. O saldo passa de R$ 10 mil no 10º mês, mas a custódia no período fica abaixo de R$ 6.
Em 12 meses, o Tesouro Reserva rende 11,26% líquido, 6,39% acima do IPCA de 4,58% (12 meses até setembro, IBGE). A poupança rende 8,24%, ou 3,50% acima do IPCA. Para entender por que esse ganho real importa, veja Inflação e Poder de Compra. E lembre: tudo isso muda com a Selic, como explica o texto sobre Juros em Queda em 2026. Para simular os seus aportes, use a calculadora de juros compostos com aporte mensal.
Tesouro Reserva, Tesouro Selic, CDB, caixinha ou poupança
Se a pergunta é onde investir a reserva de emergência, estas são as cinco opções mais comuns com resgate rápido. A tabela resume as diferenças; onde o dado depende do banco, confira no app antes de aplicar.
Onde guardar sua reserva de emergência?
Compare rendimento, liquidez, impostos, garantia e custos antes de escolher entre cinco alternativas.
Dados de 30/10/2026| Critério | Tesouro Reserva | Tesouro Selic | CDB diário | Caixinha | Poupança |
|---|---|---|---|---|---|
| Rendimento | 100% da Selic | Selic + 0,10% a.a. no título 2031. Adicional garantido somente no vencimento. | Depende do emissor. A 100% do CDI, equivale ao Reserva nas premissas desta comparação. | Depende do produto e do percentual contratado. | 0,5% ao mês + TR quando a Selic supera 8,5% a.a. |
| Resgate | Imediato, praticamente 24h por dia, inclusive fins de semana. Pausa entre 0h e 1h. | Segue o calendário de dias úteis. O crédito pode ocorrer no mesmo dia ou no próximo dia útil, conforme o horário do pedido. | Conforme o contrato. Verifique o prazo de pagamento. | Conforme o produto e o aplicativo. Confirme se é imediato. | Resgate disponível, mas a parcela retirada antes do aniversário não recebe o rendimento do período. |
| Aplicação mínima | R$ 1 | Cerca de R$ 201 no título 2031, em 29/10/2026. | Depende do produto. | Depende do produto. | Conforme as condições do banco. |
| Imposto de Renda | Regressivo: 22,5% a 15% | Regressivo: 22,5% a 15% | Regressivo: 22,5% a 15% | Se for CDB ou RDB, tabela regressiva. Outros produtos podem ter regras diferentes. | Isenta para pessoa física. |
| IOF | Sobre o rendimento nos primeiros 30 dias. | Nos primeiros 30 dias. | Nos primeiros 30 dias. | Nos primeiros 30 dias para CDB ou RDB; verificar o produto. | Não há. |
| Custódia | 0,20% a.a., com isenção para valores de até R$ 10 mil investidos. | 0,20% a.a., isenta até R$ 10 mil por CPF. Cobrança sobre o excedente. | Sem taxa de custódia da B3. | Depende do produto. CDB e RDB não têm custódia da B3. | Sem custódia. |
| Garantia | Tesouro Nacional | Tesouro Nacional | FGC, até R$ 250 mil por CPF e instituição ou conglomerado. | FGC se for CDB ou RDB elegível. Verifique o produto. | FGC, dentro dos limites de cobertura. |
| Onde investir | Banco do Brasil, em 30/10/2026. | Bancos e corretoras habilitados. | Bancos e fintechs. | Instituição que oferece a caixinha. | Bancos. |
| Oscilação | Sem marcação a mercado. | Tem marcação a mercado; o preço pode oscilar. | Não tem cotação diária de mercado como um título público negociado. | Depende do produto que está por trás da caixinha. | Sem oscilação de cotação de mercado. |
Deslize a tabela horizontalmente se estiver em uma tela intermediária.
Toque em um investimento para consultar seus critérios:
Tesouro Reserva 100% da Selic · Tesouro Nacional
- Rendimento
- 100% da Selic.
- Resgate
- Imediato, praticamente 24h por dia. Pausa diária entre 0h e 1h.
- Mínimo
- R$ 1.
- Imposto de Renda
- Regressivo, de 22,5% a 15%.
- IOF
- Primeiros 30 dias, sobre o rendimento.
- Custódia
- 0,20% a.a., com isenção para valores de até R$ 10 mil investidos.
- Garantia
- Tesouro Nacional, sem FGC.
- Onde investir
- Banco do Brasil em 30/10/2026.
- Oscilação
- Sem marcação a mercado.
Tesouro Selic Título público · Resgate em dias úteis
- Rendimento
- Selic + 0,10% a.a. no título 2031 em 29/10/2026; adicional garantido somente no vencimento.
- Resgate
- Conforme o horário da solicitação, no mesmo dia ou no próximo dia útil.
- Mínimo
- Cerca de R$ 201 no título 2031.
- Imposto de Renda
- Regressivo, de 22,5% a 15%.
- IOF
- Primeiros 30 dias.
- Custódia
- 0,20% a.a.; isenção até R$ 10 mil por CPF, com cobrança sobre o excedente.
- Garantia
- Tesouro Nacional, sem FGC.
- Onde investir
- Bancos e corretoras habilitados.
- Oscilação
- Tem marcação a mercado e pode oscilar antes do vencimento.
CDB de liquidez diária Rendimento contratado · FGC
- Rendimento
- Varia conforme o emissor. A 100% do CDI, iguala o Reserva nas premissas desta comparação.
- Resgate
- Conforme o contrato. Confirme quando o dinheiro será creditado.
- Mínimo
- Depende do produto.
- Imposto de Renda
- Regressivo, de 22,5% a 15%.
- IOF
- Primeiros 30 dias.
- Custódia
- Sem taxa de custódia da B3.
- Garantia
- FGC, até R$ 250 mil por CPF e instituição ou conglomerado, respeitados os limites aplicáveis.
- Onde investir
- Bancos e fintechs.
- Oscilação
- Não possui cotação diária de mercado como um título público negociado.
Caixinha Verifique o produto e as regras do app
- Rendimento
- Depende do produto e do percentual contratado. Algumas utilizam CDB ou RDB.
- Resgate
- Conforme a instituição. Confira se é imediato.
- Mínimo
- Depende do produto.
- Imposto de Renda
- Se for CDB ou RDB, tabela regressiva. Outras estruturas podem ter outras regras.
- IOF
- Primeiros 30 dias se for CDB ou RDB. Verifique as condições.
- Custódia
- Conforme o produto. CDB e RDB não têm custódia da B3.
- Garantia
- FGC se for CDB ou RDB elegível. Nem toda caixinha tem cobertura.
- Onde investir
- Aplicativo da instituição financeira.
- Oscilação
- Depende da composição da caixinha.
Poupança Isenta de IR · Rendimento mensal
- Rendimento
- 0,5% ao mês + TR quando a Selic supera 8,5% a.a.
- Resgate
- Disponível, mas valores retirados antes do aniversário não recebem o rendimento referente ao período.
- Mínimo
- Conforme as condições do banco.
- Imposto de Renda
- Isenta para pessoa física.
- IOF
- Não há.
- Custódia
- Não há.
- Garantia
- FGC, dentro dos limites aplicáveis.
- Onde investir
- Bancos.
- Oscilação
- Sem cotação diária de mercado.
Os horários e a regra de custódia do Tesouro Selic vêm do regulamento do Tesouro Direto. O mínimo de cerca de R$ 201 e o adicional de 0,10% ao ano correspondem ao Tesouro Selic 2031 em 29/10/2026, pelo histórico de preços e taxas do Tesouro Transparente.
Tesouro Reserva ou Tesouro Selic
O Tesouro Selic é descrito pelo próprio Tesouro Direto como ideal para reserva de emergência, e o rendimento é praticamente o mesmo: em 29/10/2026, o título 2031 pagava Selic + 0,10% ao ano, adicional garantido só para quem o leva até o vencimento. A diferença está no uso do dia a dia. O Tesouro Selic tem marcação a mercado, então o preço pode oscilar levemente no caminho, a aplicação mínima fica em cerca de R$ 201 e o resgate segue o horário de dia útil: um pedido feito no sábado só cai na segunda-feira, a partir das 13h. No Tesouro Reserva, cai na hora.
Precisou do dinheiro no sábado à noite?
Imagine uma emergência no sábado, às 20h. Veja quando o resgate pode ficar disponível em cada modalidade.
Sábado, 20h. Você precisa utilizar parte da reserva de emergência.
Tesouro Reserva
-
Solicitação Sábado, 20h
Pedido pelo Banco do Brasil.
-
Disponibilidade Imediata
O produto permite receber os recursos logo após o resgate, inclusive no fim de semana.
Tesouro Selic
-
Solicitação Sábado, 20h
Pedido feito fora do horário regular de negociação.
-
Disponibilidade Próximo dia útil
Valor disponível na instituição financeira a partir das 13h.
Na custódia, o Tesouro Selic é isento até R$ 10 mil por CPF e cobra a taxa só sobre o que passar disso. Para o Tesouro Reserva, a página oficial informa a isenção para valores de até R$ 10 mil investidos, sem detalhar como a taxa incide acima desse valor.
CDB ou Tesouro Reserva
Um CDB de liquidez diária a 100% do CDI rende o mesmo que o Tesouro Reserva e não tem taxa de custódia, o que faz diferença acima de R$ 10 mil. A garantia muda: no CDB é o FGC, até R$ 250 mil por CPF e por instituição, com teto de R$ 1 milhão a cada quatro anos; no Tesouro Reserva é o próprio Tesouro Nacional. Alguns CDBs pagam mais de 100% do CDI, mas podem exigir prazos maiores, o que não combina com dinheiro de reserva.
Tesouro Reserva ou caixinha
Caixinhas costumam ser CDB ou RDB, com cobertura do FGC. Antes de comparar, confira no app três coisas: qual produto está por trás, que percentual do CDI ela paga e se o resgate é imediato. A 100% do CDI, a caixinha rende o mesmo que o Tesouro Reserva e não tem custódia. Abaixo disso, perde para ele.
Há um piso que pouca gente calcula: com o CDI a 13,65%, uma caixinha que pague menos de 73% do CDI rende menos que a poupança em 12 meses, já descontado o IR de 17,5%. Se a sua paga mais de 100% do CDI, veja se há condição para esse percentual, como prazo mínimo ou limite de valor.
Quando o Tesouro Reserva não é a melhor escolha
Quando vale comparar outras alternativas?
O Tesouro Reserva pode atender a diferentes necessidades, mas não é automaticamente a melhor escolha para todos. Avalie estas cinco situações antes de decidir.
-
01 VALOR INVESTIDO
Sua reserva passa de R$ 10 mil?
O Tesouro Reserva tem isenção de custódia para valores de até R$ 10 mil investidos. Acima desse limite, a cobrança pode afetar o rendimento líquido.
O que conferir Compare o custo efetivo com um CDB de liquidez diária e verifique como a custódia será calculada. -
02 ACESSO AO PRODUTO
Você não tem conta no Banco do Brasil?
Em 30/10/2026, o Tesouro Reserva estava disponível somente pelo Banco do Brasil. Quem não tinha conta precisava abrir uma.
O que conferir Avalie a conveniência de abrir uma conta e compare a disponibilidade de alternativas que já utiliza. -
03 RENDIMENTO
Sua caixinha paga mais de 100% do CDI?
Uma rentabilidade anunciada acima de 100% do CDI merece comparação. Entretanto, podem existir limites, prazos e outras condições.
O que conferir Identifique o produto por trás da caixinha, o percentual realmente contratado, o prazo de resgate e a garantia aplicável. -
04 OBJETIVO DO DINHEIRO
Esse dinheiro não é sua reserva?
Recursos destinados a objetivos de prazo mais longo, como aposentadoria, não têm necessariamente as mesmas necessidades de liquidez de uma reserva de emergência.
O que conferir Considere o prazo do objetivo, a possibilidade de precisar do dinheiro antes e os riscos de cada alternativa. -
05 CENÁRIO DE JUROS
A Selic está em queda?
A redução da Selic diminui o rendimento dos investimentos que acompanham essa taxa. Produtos vinculados ao CDI também tendem a ser afetados, portanto trocar um pós-fixado por outro não elimina esse efeito.
O que conferir Compare as condições vigentes de cada produto. Não baseie a escolha apenas em uma projeção sobre o comportamento futuro dos juros.
Esses critérios podem ser mais relevantes do que pequenas diferenças de rendimento.
- Liquidez: consigo acessar o dinheiro quando precisar?
- Rendimento: quanto recebo depois de impostos e custos?
- Garantia: estou assumindo risco do Tesouro Nacional ou de uma instituição financeira?
- Praticidade: preciso abrir outra conta ou posso utilizar uma instituição que já conheço?
A decisão depende do valor da reserva, das condições efetivas do produto, da garantia e da rapidez do resgate. Compare essas características antes de movimentar seu dinheiro.
Para reservas maiores, dá para combinar os dois: até R$ 10 mil no Tesouro Reserva, para emergências fora do horário bancário, e o restante num CDB de liquidez diária a 100% do CDI, sem custódia.
Perguntas Frequentes
Quais bancos têm Tesouro Reserva?
Em 30/10/2026, somente o Banco do Brasil. A página oficial do Tesouro Direto responde “Ainda não” à pergunta sobre outras instituições. Quem não tem conta precisa abrir uma, em processo digital.
Quanto rende R$ 1.000 por mês no Tesouro Reserva?
Com aportes de R$ 1.000 por mês durante 12 meses (R$ 12.000 aplicados), o saldo líquido chega a R$ 12.695,26, contra R$ 12.529,43 na poupança: R$ 695,26 de rendimento líquido no Tesouro Reserva e R$ 529,43 na poupança. A conta usa a Selic efetiva de 13,65% ao ano, constante, e muda se a Selic mudar.
Qual rende mais, CDB ou Tesouro Reserva?
A 100% do CDI, o resultado é o mesmo. A diferença está na custódia (só no Tesouro Reserva, acima de R$ 10 mil), na garantia (FGC ou Tesouro Nacional) e no percentual pago. Um CDB que pague mais de 100% do CDI pode render mais, e vale conferir prazos e condições.
O Tesouro Reserva já está liberado?
Sim, foi lançado em 11/05/2026, mas até 30/10/2026 só está disponível no Banco do Brasil.
Posso perder dinheiro no Tesouro Reserva?
Como não há marcação a mercado, o saldo não cai no extrato por oscilação de juros. O risco que existe é o de crédito do Tesouro Nacional, o menor do país. O que reduz o ganho são os custos: o IOF nos primeiros 30 dias, que leva 66% do rendimento de um resgate feito em 10 dias, e a custódia acima de R$ 10 mil.
Tesouro Reserva tem imposto de renda?
Sim. O IR incide só sobre o rendimento, no resgate, pela tabela regressiva da renda fixa: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias. Nos primeiros 30 dias, soma-se o IOF. Os impostos são descontados automaticamente.
Conclusão
O critério central é simples: até R$ 10 mil, com conta no Banco do Brasil e resgate a qualquer hora, o Tesouro Reserva faz sentido. Fora disso, um CDB de liquidez diária a 100% do CDI entrega o mesmo rendimento sem custódia. Antes de mexer, confira o que a sua caixinha realmente paga e em que produto está o dinheiro. Depois, simule os seus aportes mensais na calculadora de juros compostos com aporte mensal e compare os resultados com a poupança. Os números deste texto são de 30/10/2026 e mudam com a Selic. Qual é, hoje, o percentual do CDI que a sua reserva realmente paga?
Referências
Fontes externas
- Tesouro Reserva – Tesouro Direto — https://www.tesourodireto.com.br/tesouro-reserva
- Entenda como funciona investir no Tesouro Reserva | Agência Brasil — https://agenciabrasil.ebc.com.br/economia/noticia/2026-05/entenda-como-funciona-investir-no-tesouro-reserva
- Tesouro Selic – Tesouro Direto — https://www.tesourodireto.com.br/produtos/titulos/selic
- Sobre garantia FGC – FGC — https://www.fgc.org.br/sobre-garantia-fgc
- Secretaria do Tesouro Nacional e B3 lançam Tesouro Reserva com operação 24h nos 7 dias da semana (24×7), em parceria com Banco do Brasil … — https://www.b3.com.br/pt_br/noticias/secretaria-do-tesouro-nacional-e-b3-lancam-tesouro-reserva-com-operacao-24h-nos-7-dias-da-semana-24×7-em-parceria-com-banco-do-brasil.htm
- Regras e Regulamento – Tesouro Direto — https://www.tesourodireto.com.br/sobre-o-tesouro/regras-e-regulamento
- Banco Central do Brasil — https://www.bcb.gov.br/controleinflacao/taxaselic
Conteúdo relacionado
- Máquina de Juros Compostos — Infoco Finanças
- Juros em Queda em 2026: O Que Muda para Quem Investe (e o Que Revisar na Carteira Agora) — Infoco Finanças
- Inflação e Poder de Compra: Por Que o Dinheiro Compra Menos e Como Visualizar Isso na Prática — Infoco Finanças